Monatliche Kosten
Von
4 708 kr/mån*
exkl. Verwaltungsgebühr
Aktueller Zinssatz
6,95 %*
Effektiver Jahreszins
7,56 %
*Der Zinssatz ist variabel, daher können sich Zinssatz und monatliche Kosten während der Vertragslaufzeit ändern, z. B. wenn sich die Refinanzierungskosten des Kreditgebers ändern; weitere Informationen finden Sie im Vertrag mit dem Kreditgeber. Der Kreditgeber ist berechtigt, den Zinssatz unverändert zu lassen, wenn der für die Berechnung seiner Refinanzierungskosten maßgebliche Zinssatz 0 % beträgt oder darunter liegt.
Repräsentatives Beispiel
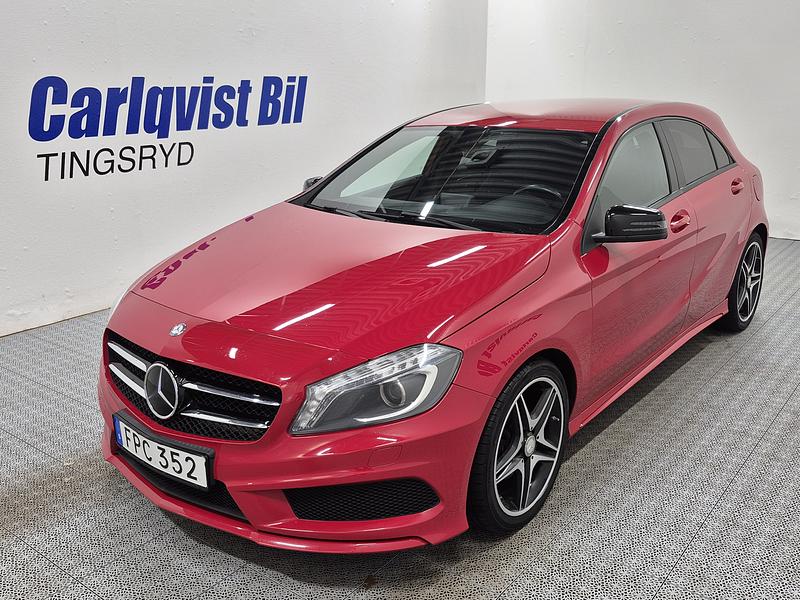
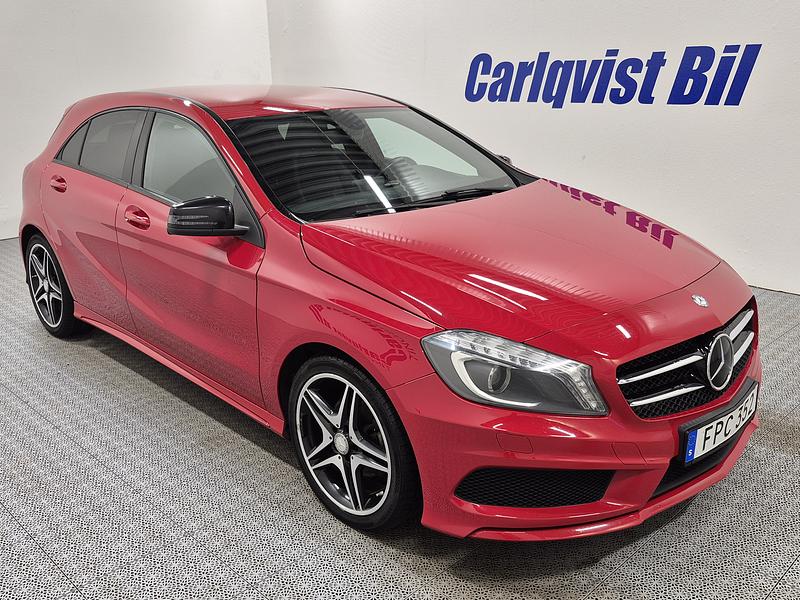
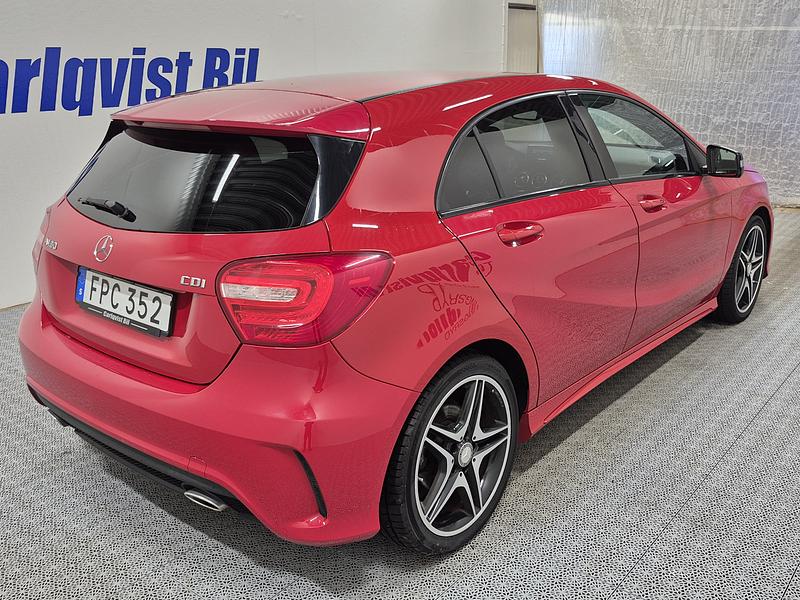
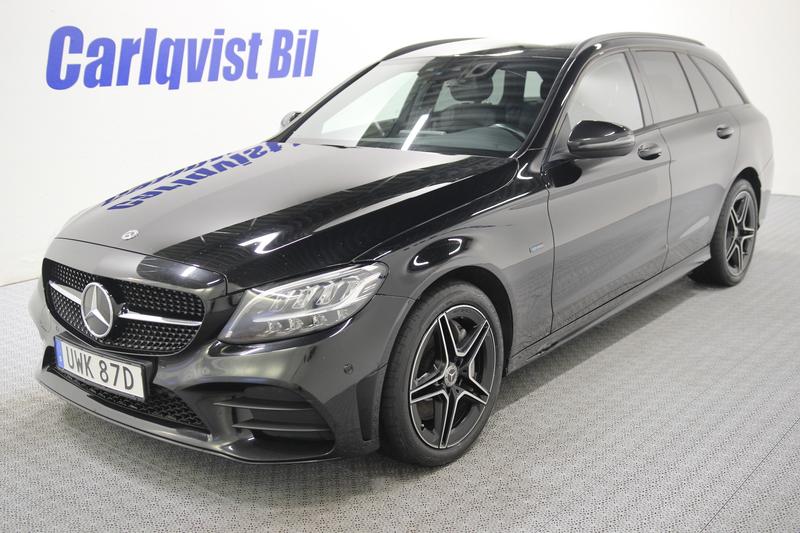
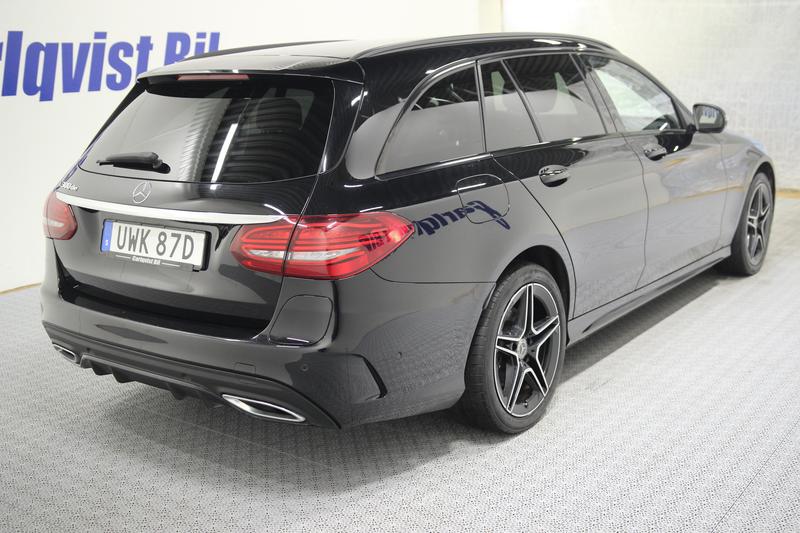
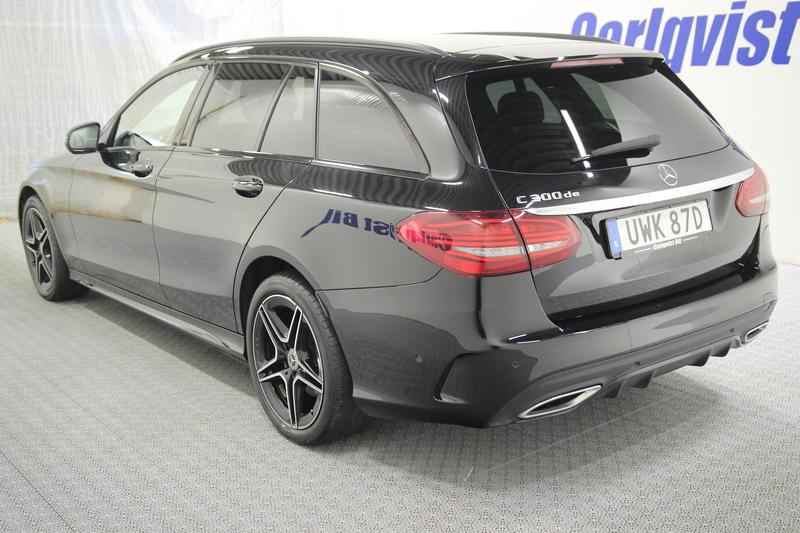
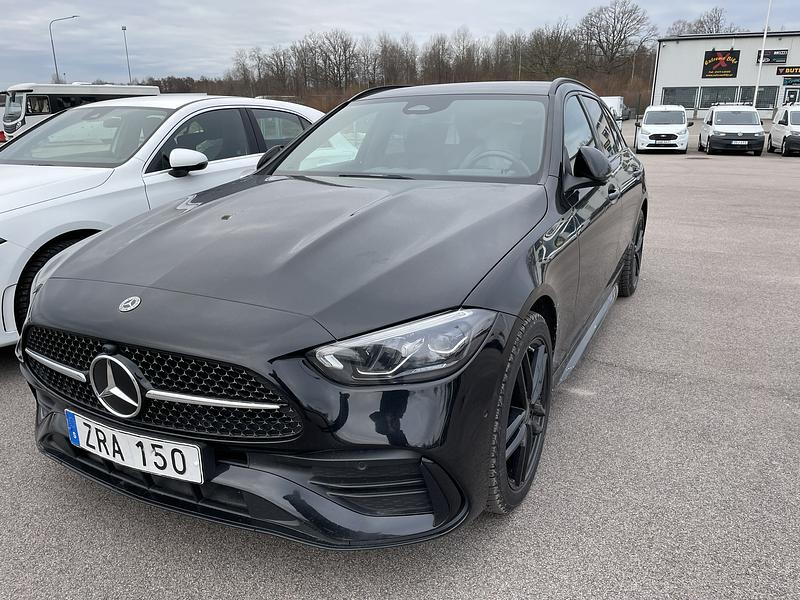
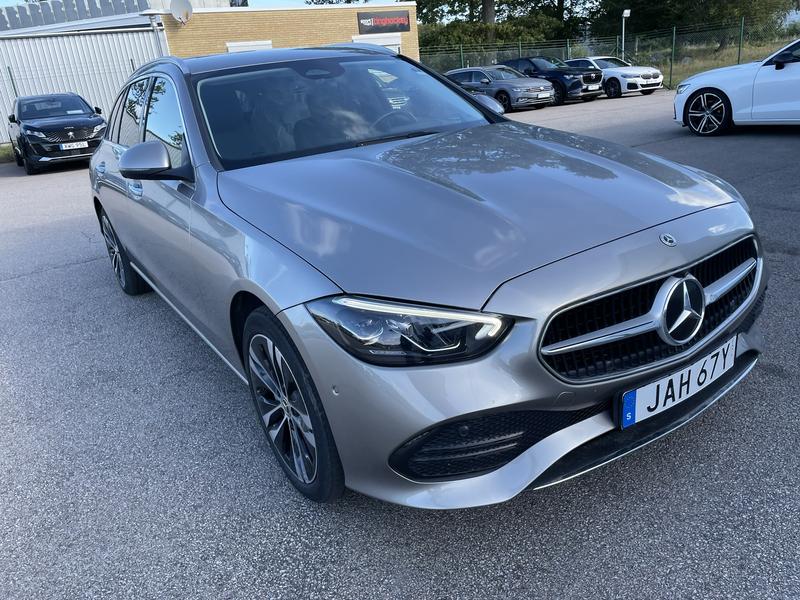
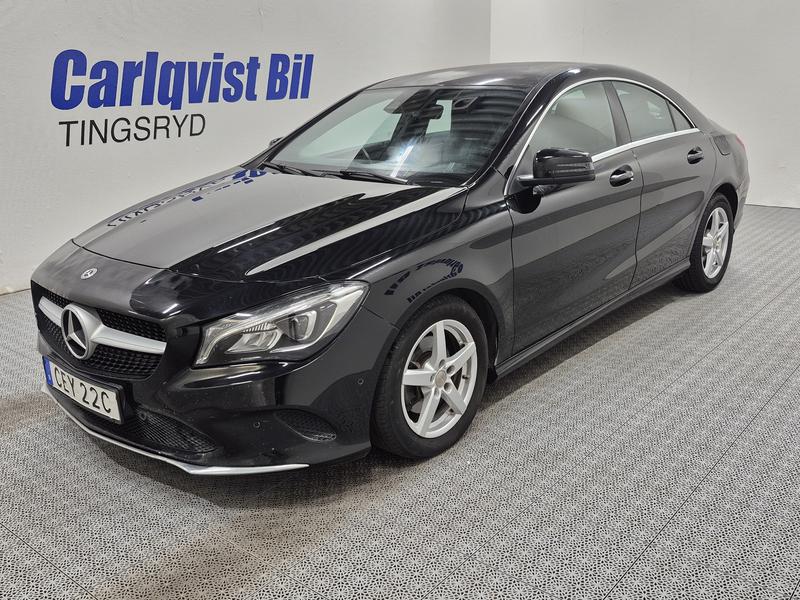
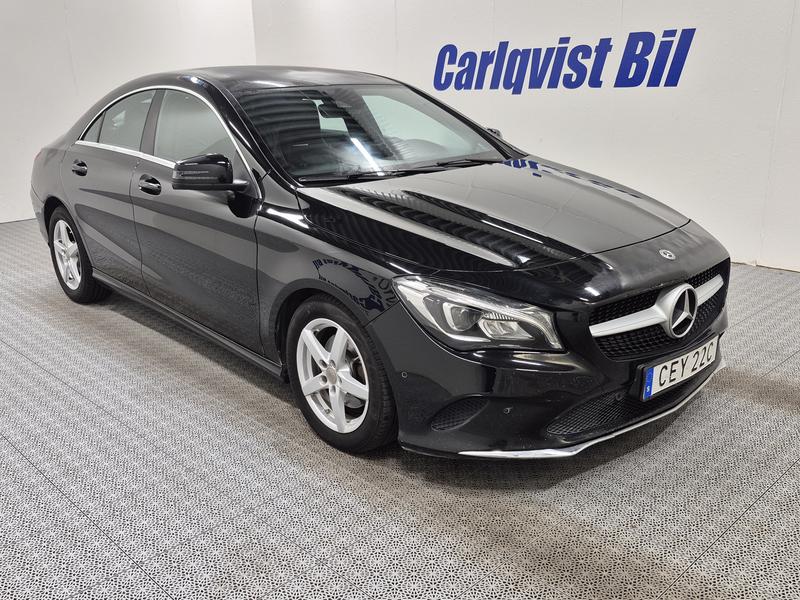
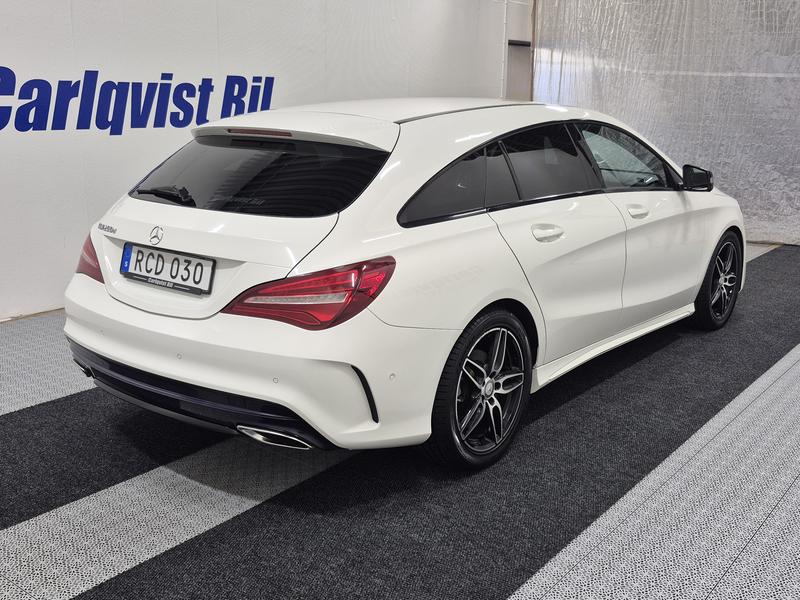
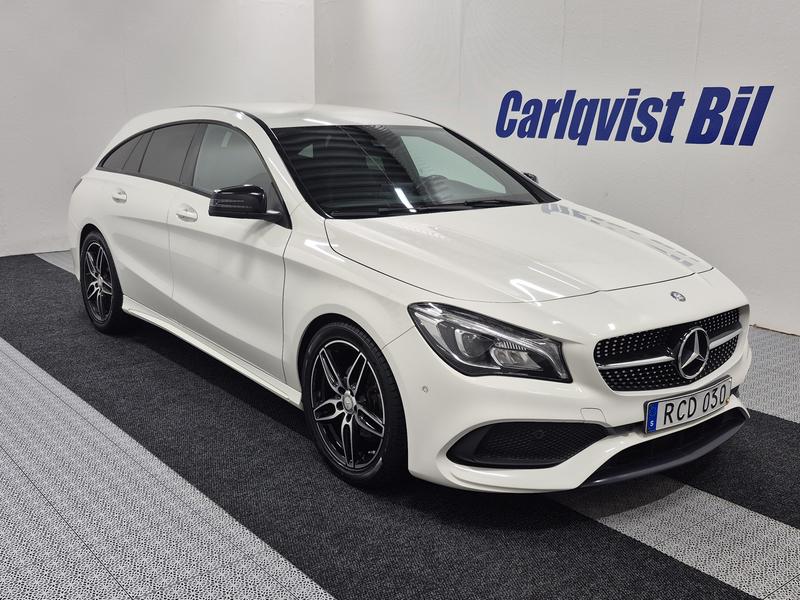
Preis des Fahrzeugs 389 000 kr, Anzahlung (20 %) 78 000 kr, Kreditbetrag (inkl. Restschuld) 311 000 kr, Kreditlaufzeit 36 Monate und Restschuld 195 000 kr (50 % des Fahrzeugpreises) am Ende der Kreditlaufzeit. Variabler Sollzins derzeit 6,95 %*, Bearbeitungsgebühr 588 kr, Verwaltungsgebühr 60 kr/Monat, ergibt einen effektiven Jahreszins von 7,56 %. Daraus ergeben sich monatliche Kosten von derzeit 4 708 kr/Monat* exkl. Verwaltungsgebühr (Annuitätendarlehen mit Restschuld). Am Ende der Kreditlaufzeit verbleibt eine Restschuld von 195 000 kr. Der zu zahlende Gesamtbetrag für den Kredit, einschließlich Restschuld, Zinsen und Gebühren, beträgt 367 253 kr. Der Kreditgeber garantiert nicht den Wert des Fahrzeugs am Ende der Kreditlaufzeit.
Es erfolgt eine übliche Bonitätsprüfung. Die Finanzierung wird über Carlqvist Bil in Zusammenarbeit mit externen Kreditgebern angeboten. Kreditgeber und Finanzierungsbedingungen werden im Rahmen des Kreditantrags festgelegt.
Restschuld (50 %)
195 000 Krone
Beachten Sie, dass die Restschuld von der Kreditlaufzeit abhängt.
Kreditbetrag (inkl. Restschuld)
311 000 Krone
Zu zahlender Gesamtbetrag
367 253 Krone
Über Ratenkredite mit Restschuld
Ein Ratenkredit mit Restschuld bedeutet, dass Sie als Kreditnehmer während der Kreditlaufzeit monatlich bis auf eine im Voraus festgelegte Restschuld tilgen. Am Ende der Kreditlaufzeit zahlen Sie den verbleibenden Kreditbetrag, die sogenannte Restschuld. Der gesamte Kreditbetrag umfasst somit die Restschuld.
Die Restschuld entspricht in der Regel dem geschätzten Wert** des Fahrzeugs am Ende der Kreditlaufzeit, Sie als Kreditnehmer können jedoch jederzeit im Voraus eine niedrigere Restschuld wählen. Die Restschuld ist vom Kreditnehmer unabhängig vom tatsächlichen Wert des Fahrzeugs am Ende der Kreditlaufzeit zu zahlen. Sie als Kreditnehmer tragen daher stets den tatsächlichen Wertverlust des Fahrzeugs, genauso wie bei einem Barkauf. Der Kreditgeber garantiert daher nicht den Wert des Fahrzeugs am Ende der Kreditlaufzeit.
Bei einer eventuellen Verlängerung der Kreditlaufzeit gelten der Zinssatz und die Tilgungsrate, die der Kreditgeber zum jeweiligen Zeitpunkt anwendet – was sich auf die monatlichen Kosten auswirken kann. Dies gilt unabhängig davon, ob der Zinssatz während der ordentlichen Kreditlaufzeit fest war.
**Der geschätzte Wertverlust von Fahrzeugen wird anhand branchenüblicher Kalkulationen auf Grundlage historischer Wertverluste, Fahrzeugmodell, Ausstattung, Laufleistung usw. berechnet. Viele Faktoren können den Wertverlust eines Fahrzeugs beeinflussen, und der Marktwert kann auch durch unvorhergesehene Ereignisse beeinflusst werden.
Kredite kosten Geld!
Wenn Sie die Schuld nicht rechtzeitig zurückzahlen können, riskieren Sie einen negativen Zahlungsvermerk. Das kann es erschweren, eine Wohnung zu mieten, Abonnements abzuschließen und neue Kredite zu erhalten. Unterstützung erhalten Sie bei der Budget- und Schuldnerberatung Ihrer Gemeinde. Kontaktdaten finden Sie auf konsumentverket.se .